こんにちは!27歳、社会人5年目のIT会社員です。
先日、妻と話し合い、約5,300万円の新築マンションを購入しました。
住宅ローンの事前審査も通過し、安心していたのですが、金利上昇によって借入条件を見直すことになりました。
この記事では、住宅ローンの金利上昇によって借入条件がどう変わるのか、実体験をもとに解説していきます。
この記事は次のような人におすすめ!
- 住宅ローンの金利上昇が不安な人
- 金利が上がると返済額がどう変わるか知りたい人
- 住宅ローンの審査を控えている人
今回は、金利上昇によって実際に何が変わったのか、担当者との打ち合わせ内容や返済額をもとに紹介します。

27歳・年収650万円で5,300万円のマンションを購入
まず、今回購入したマンションの条件を簡単にまとめます。
- 年齢:27歳(社会人5年目)
- 年収:約650万円
- 物件:新築マンション(3LDK)
- 購入価格:約5,300万円
- 住宅ローン:変動金利・50年返済
当初は僕一人の収入で住宅ローンを組む予定で、事前審査にも通過していました。
しかし、引渡しを数か月後に控えたタイミングで金利が上昇し、借入条件を見直すことになりました。
ちなみに、僕が27歳・年収650万円で5,300万円の新築マンションを購入することになった経緯や、購入を決断した理由については、こちらの記事で詳しく書いています。
こちらもCHECK
-
-
【実体験】27歳・年収650万円で5,300万円の新築マンションを購入|決断した理由と後悔・不安
続きを見る
当初の住宅ローン金利は1.085%だった
マンションの購入を決めた当初、住宅ローンは変動金利で借りる予定でした。
そのときの想定金利は年1.085%
もちろん、変動金利には金利が上がるリスクがあります。
それでも、当初は事前審査にも通過していたため、住宅ローンについて大きな問題はないと思っていました。
ところが、引渡しを数か月後に控えたタイミングで、不動産の担当者から連絡があり「金利が上がった影響で、住宅ローンの借入条件を見直す必要があります」
正直、少し驚きました。
事前審査に通っていれば、あとはそのまま手続きが進むと思っていたからです。
覚えておきたいこと
しかし、住宅ローンの金利は事前審査時点で確定するとは限りません。
特に新築マンションの場合、契約から引渡しまで数か月以上空くこともあります。今回、僕はその期間に金利が変わることの影響を実感しました。
変動金利1.335%の提示で借入条件を見直すことに
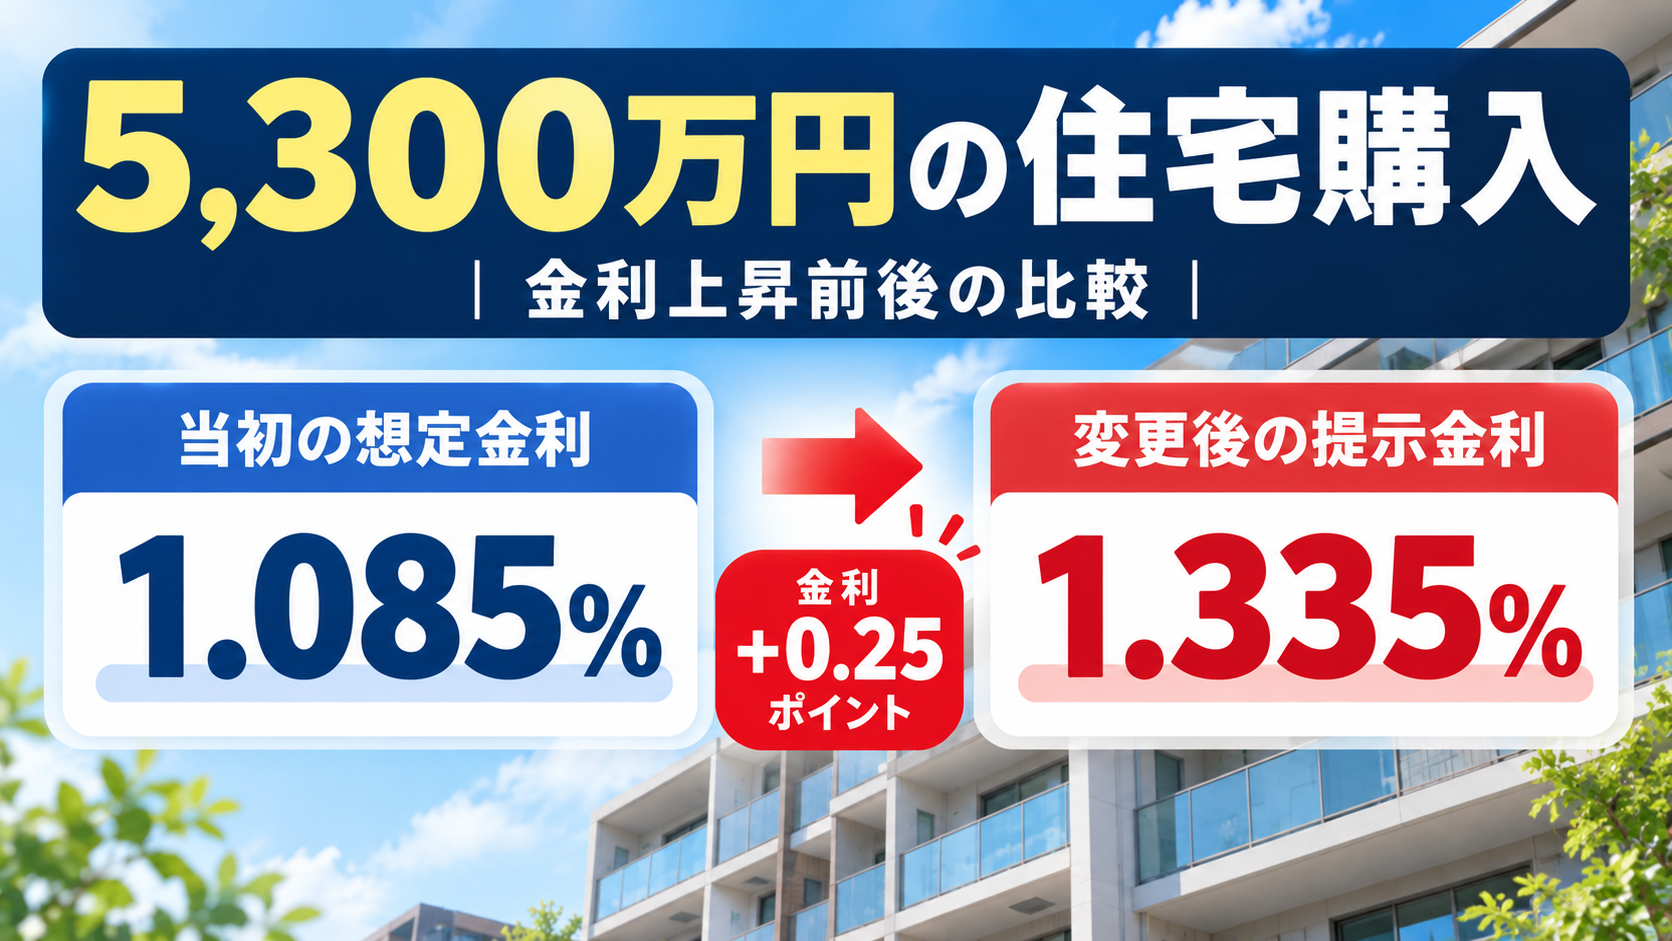
今回、担当者から新たに提示された金利は年1.335%でした。
当初の想定金利1.085%から、0.25ポイントの上昇です。
数字だけを見ると、そこまで大きな差には感じないかもしれません。
しかし、住宅ローン5,000万円を50年間借りる場合、金利が1.085%から1.335%に上昇すると、毎月の返済額は約6,300円、50年間の総返済額は約375万円増える計算になります。※条件によって変更あり
わずか0.25ポイントの金利上昇でも、これだけ大きな差が生まれることに驚きました。
さらに、今回問題になったのは毎月の返済額だけではありません。
単独ローンから夫婦の連帯債務を提案された
金利が上がったことで、僕一人で借りられる金額にも影響が出ました。
不動産担当者からは、僕一人で借りられる金額が約5,200万円になる可能性があると説明されました。一方、住宅ローンを組む金額は約5,300万円。
つまり、単独ローンでは希望する金額を借りられない可能性が出てきたのです。
そこで提案されたのが、妻と一緒に住宅ローンを組む「連帯債務」という方法でした。
当初は僕一人で住宅ローンを組む予定だったため、金利上昇をきっかけに夫婦で借入方法まで見直すことになるとは思っていませんでした。
連帯債務とは?
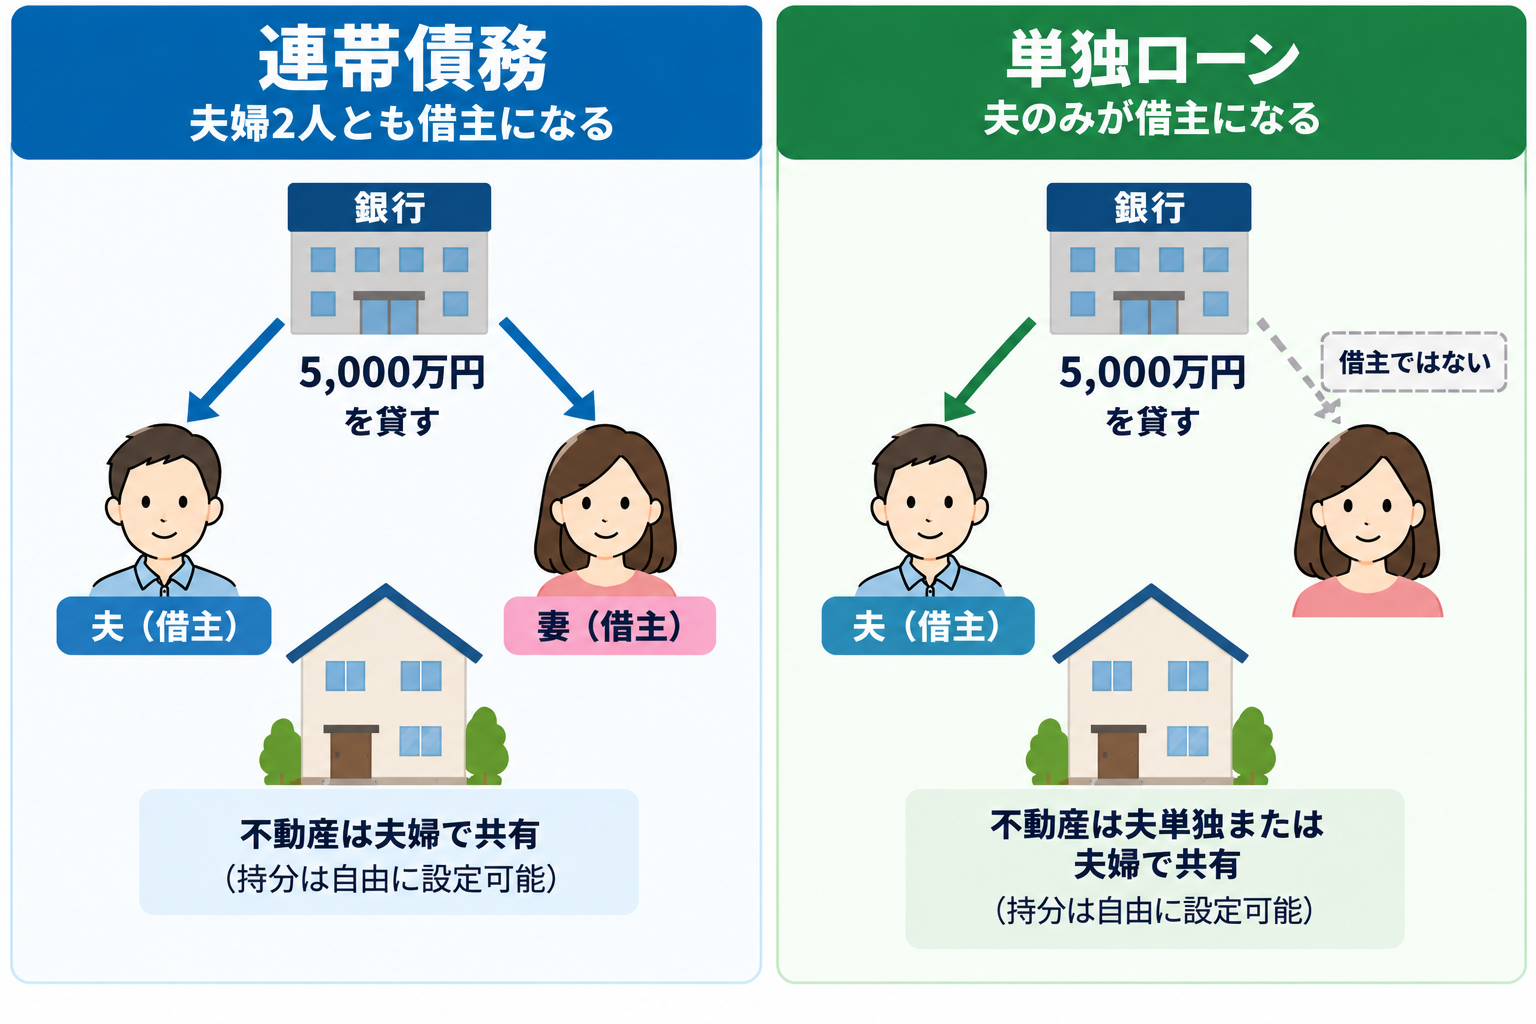
連帯債務とは
夫婦2人が同じ住宅ローンの債務者となり、それぞれが返済義務を負う借入方法
夫婦の収入を合算して審査できるため、単独ローンよりも借入可能額が増える場合があります。
連帯債務にすることで、借入額が増える・住宅ローン控除を受けれる金額が増えるなどのメリットがあります。
一方で、次のようなデメリットもあります。
- 夫婦双方に返済義務を負う:それぞれが原則としてローン全額の返済義務を負う
- 妻が働けなくなった場合、住宅ローン控除が減る:産休・育休や退職によって控除を十分に受けられない場合がある
- 妻が亡くなった場合、団体信用生命保険が適用されない:今回提案されたプランでは夫のみが保障対象で、妻が亡くなってもローンは残る
特に僕が気になったのは、将来、妻の働き方が変わる可能性があることです。
現在は共働きですが、出産や育児によって妻の収入が減ることも考えられので、大切なのは、いくら借りられるかではなく、将来も無理なく返済を続けられるか。
連帯債務のデメリット3つ|夫婦で検討した結果
今回、連帯債務の3つのデメリットについても夫婦で考えました。
① 夫婦双方が住宅ローンの返済義務を負う
連帯債務では、妻にも住宅ローン全額の返済義務が生じます。
ただし、もともと僕の収入を中心に返済する計画だったため、毎月の返済に妻の収入をあてにする必要はないと考えました。
もちろん、妻にも法的な返済義務が生じる点はデメリットですが、夫婦で話し合ったうえで、このリスクを受け入れることにしました。
② 妻が働けなくなった場合、住宅ローン控除が減る
連帯債務では、条件を満たせば夫婦それぞれが住宅ローン控除を受けられます。
ただし、妻が産休・育休や退職によって収入を失った場合、妻の住宅ローン控除を十分に受けられなくなる可能性があります。
今回、不動産担当者に3パターンをシミュレーションしてもらった結果は以下のとおりです。
| 借入方法・負担割合 | 住宅ローン控除の総額(試算) |
|---|---|
| 夫の単独ローン | 約407万円 |
| 連帯債務(夫4,500万円・妻800万円) | 約435万円 |
| 連帯債務(夫5,200万円・妻100万円) | 約410万円 |
※打ち合わせ時の試算であり、実際の控除額を保証するものではないです。
最も控除額が大きいのは、夫婦で約435万円の控除を受けるパターンです。
しかし、僕たちは将来、子どもが生まれたり、妻の働き方が変わったりする可能性も考えています。
そのため、住宅ローン控除を最大化することよりも、妻の収入が減った場合の影響を小さくすることを優先しました。
結果として、控除額は最大の場合より約25万円少なくなりますが、夫5,200万円・妻100万円という負担割合で連帯債務を組む方向で考えました。
③ 妻が亡くなった場合、団体信用生命保険が適用されない
今回提案された連帯債務のプランでは、団体信用生命保険(団信)の保障対象は僕だけでした。
そのため、僕が亡くなった場合は団信によって住宅ローンが完済されますが、妻が亡くなった場合は団信が適用されず、住宅ローンの返済が続きます。
ただし、もともと僕の収入を中心に返済する計画だったため、この点は大きな問題ではないと判断しました。
夫婦のどちらが団信の対象になるのかは、連帯債務を選ぶうえで確認しておくべきポイントです。
まとめ|20代で住宅ローンを組むなら金利上昇に注意
今回の金利上昇を経験して、特に大切だと感じたことは3つあります。
- 事前審査に通っても安心できない
- わずかな金利上昇でも影響は大きい
- 20代こそ将来を見据えた返済計画が大切
今回は、27歳で約5,300万円の新築マンションを購入する僕が、金利上昇によって借入条件を見直した実体験を紹介しました。
当初の想定金利1.085%から1.335%への上昇をきっかけに、夫婦の連帯債務まで検討することになりました。
住宅ローンは、借りられる金額ではなく、無理なく返せる金額で考えることが大切です。
