27歳、社会人5年目。
まさかこのタイミングで、5,000万円を超えるマンションを購入することになるとは思っていませんでした。
僕は現在、IT企業で会社員として働いてます。年収は約650万円。
そんな普通の会社員ですが、今回、妻と話し合った結果、
約5,300万円の新築マンションを購入を決めた
今回の購入条件
・年齢:27歳
・社会人歴:5年目
・年収:約650万円
・マンション価格:約5,300万円
数字だけを見ると、
- 「27歳で約5,000万円の住宅ローンって大丈夫?」
- 「年収650万円で買っていい金額なの?」
と思う人もいると思います。
というか、買った本人である僕が一番そう思っています。

約5,300万円の新築マンションを購入することを決めました
僕の年収は約650万円。それに対してマンション価格は約5,300万円です。
単純計算すると、僕の年収の8倍以上。
改めて数字にすると、なかなか恐ろしい金額ですね。
そもそも購入を決めたきっかけが、今1LDKで妻と住んでいるがそろそろ服やら家具が増えていよいよ窮屈になってこのままはきついなと感じた瞬間でした。
さらに今後、子どもができる可能性まで考えると、いずれ2LDKや3LDKへの引っ越しは必要になります。
そんなタイミングで読んだのが、沖有人さんの『マンションは10年で買い替えなさい』という本でした。
その本で言っていることはざっくり言うと、
本で書いていること
「賃貸で家賃を払い続けるより、資産性のある家を買って、自分で住みながら資産として持つという考え方。
そこで確かにずっと大家さんの懐にお金をどぶに捨てるより資産として貯めていったほうがいいと思うようになりました。
住宅ローン5300万円はやっぱり怖い
銀行が払えると判断して、会社員5年たって社会的にも信頼を得て5000万のローンを審査が通ったときは嬉しかったが、今ではめちゃくちゃ不安です。
今は妻と共働きですが、これから何十年も同じ状況が続く保証はありません。
- 転職するかもしれない。
- 金利が上がる可能性もある。
- 子どもが生まれれば支出も増える。
- 妻が働けない期間が出てくるかもしれない。
- 管理費や修繕積立金も将来上がるかもしれない
不安事項が多すぎる。。
だから今後購入する人が一番気にした方がいいのは、
「いくら借りられるのか」ではなく、「この先も無理なく返し続けられるのか」
買うのもリスク、買わないのもリスクだと思った
僕の場合は、「今の1LDKに住み続ける」か「マンションを買う」かの2択ではなく今の家が手狭になっている以上、
「広い賃貸へ引っ越す」か「マンションを購入する」かという比較になります。
ただ、都内で駅から近い3LDK・70㎡前後となると、購入するにしても賃貸するにしても、普通の会社員にはかなり厳しい価格になってきます。なので私は郊外に買いました。
ここまで書くと、「そんなに怖いなら買わなければいいじゃん」と思うかもしれません。僕も何度もそう思いました。
それでも5,300万円のマンション購入を決めた理由
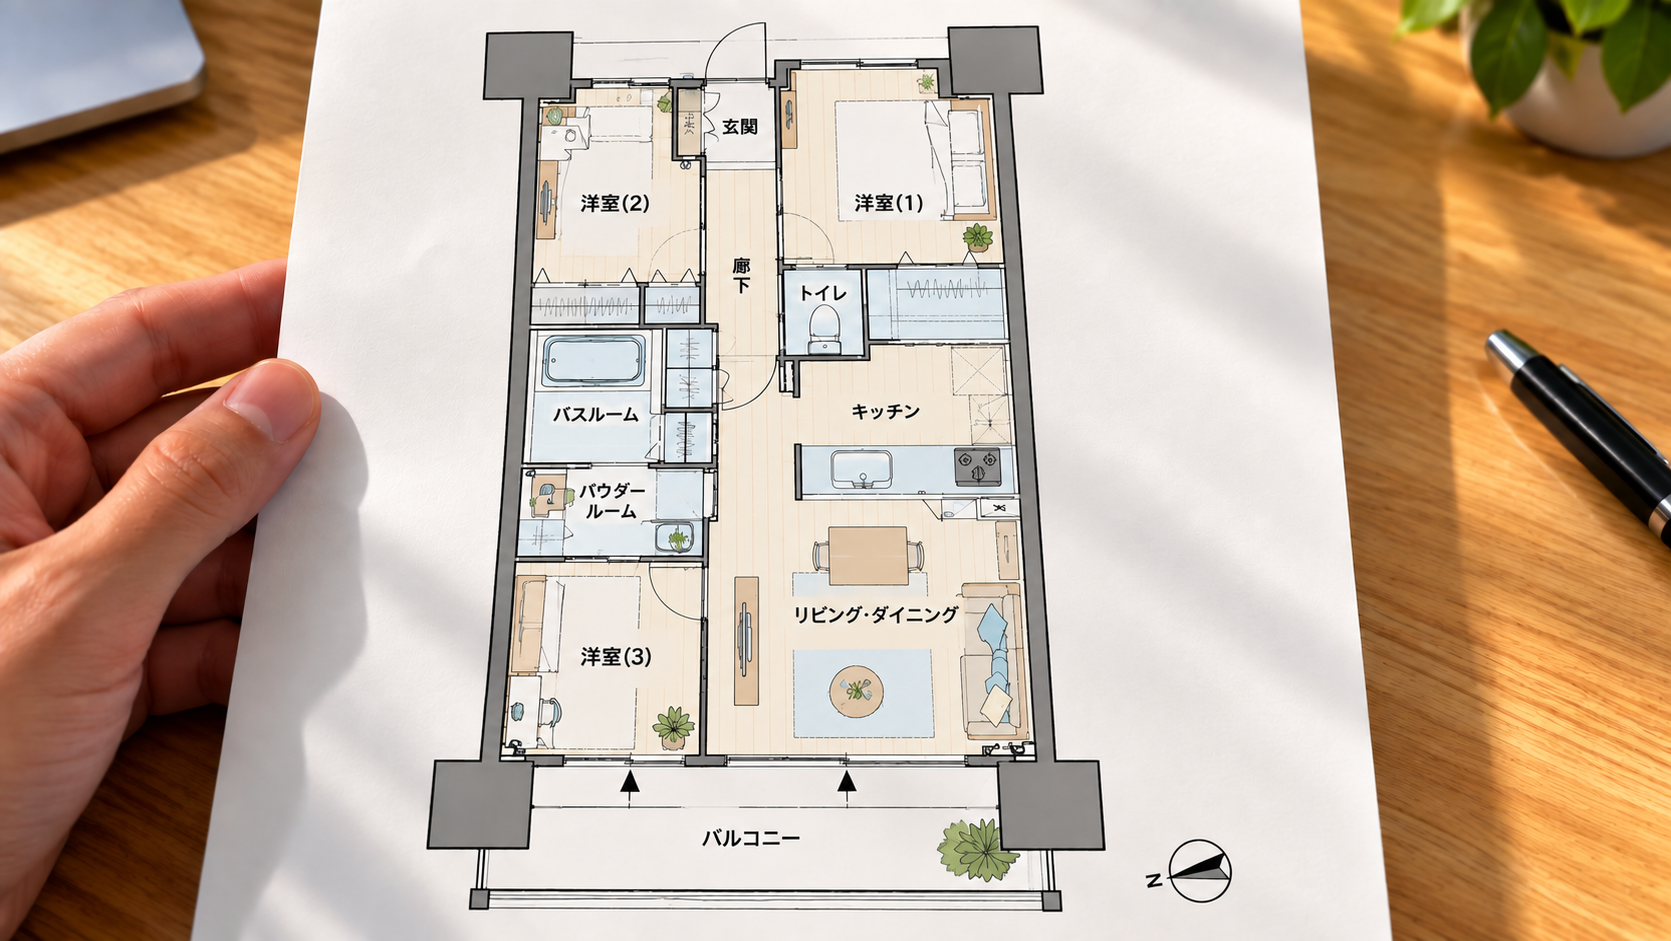
それでも購入を決めた理由をまとめるとこんな感じ。
- 駅から近い
- 今より広い3LDKに住める
- 将来、子どもができても部屋を確保できる
- 住宅ローン控除による税負担の軽減も期待できる
- 広い賃貸へ引っ越す場合も、それなりの家賃が必要
- 資産価値が維持されれば、将来売却できる可能性あり
じゃあ、デメリットとなると。
- 金利上昇のリスクがある
- 管理費・修繕積立金がかかる
- マンション価格が下落する可能性がある
- 売りたいときに希望価格で売れる保証もない
- 固定資産税など、賃貸では意識していなかった支出も発生する
それでも僕の場合、「今の1LDKに住み続ける」という選択肢がそもそもありませんでした。
だから、「今の家に住み続けるか、買うか」ではなく、「広い賃貸へ引っ越すか、マンションを買うか」で考えました。
とはいえ、5,000万円を超える住宅ローンはやっぱり怖いです。
「家賃と違って資産になる」は本当なのか
マンション購入を考え始めた当初は、「賃貸だと払ったら終わり。でも住宅ローンなら自分の資産になる」とかなり単純に考えていました。
ただ、調べれば調べるほど、そんな簡単な話ではないことだと気づきました。
住宅ローンの返済には利息が含まれますし、管理費、修繕積立金、固定資産税もかかります。
そして何より、5,300万円で買ったマンションが、将来5,000万円で売れる保証はありません。
だから今は、「買えば資産になる」ではなく、「資産価値がある程度維持されれば、売却時に住宅ローン残債を上回れば差額が残る可能性がある」くらいに考えています。
今の家賃14万円だけで比較するのはやめた
現在の家賃は約14万円です。
夫婦2人でも今の1LDKは狭いのに、今後子どもができれば、いずれ2LDKや3LDKへの引っ越しが必要になります。
当然、広い家に引っ越せば家賃も上がります。
特に都内で広さや駅距離まで求めると、賃貸でもそれなりの金額になります。
そう考えると、比較すべきなのは、
「今の1LDK・14万円 vs マンション購入」ではなく、
「将来住む2LDK・3LDKの賃貸 vs マンション購入」です。
だから僕は、「今よりいくら高くなるか」ではなく、「どうせ広い家に住み替えるなら、賃貸と購入のどちらがいいか」という視点で考えました。
最悪、売ればなんとかなるのか
マンションを買う前は、正直、「最悪、売ればなんとかなるでしょ」くらいに考えていました。
でも調べていくと、大事なのは購入価格ではなく、売るときのマンション価格と、その時点でいくら住宅ローンが残っているかだと気づきました。
例えば、8〜10年後にマンションを売るとします。
そのときに、売却価格 > 住宅ローン残債+売却にかかる費用
になっていれば、売却して住宅ローンを返済できます。
一方で、マンション価格が大きく下がり、売却価格より住宅ローン残債の方が多ければ、売るために自分のお金を出さなければならない可能性もあります。
5,300万円という金額を考えると、これは普通に怖い。怖すぎる。
だからこそ、「とにかく安い家を買う」ではなく、将来売る可能性まで考えて物件を選ぶことが大事だと思うようになりました。
住宅ローンは怖い。でも、それ以上に稼げばいい
マンションを買ってから、「もっと稼がないと」という気持ちが一気に強くなりました。
5,000万円を超える住宅ローンを背負うと、「会社員だからなんとかなる」とは思えなくなりました。
もっと仕事で成果を出して、年収を上げたい。会社以外からも収入を作りたい。
家を買ったことで、むしろ「もっと稼ぐ力をつけたい」という気持ちが強くなりました。
この決断が正しかったのかは、正直まだ分かりません。
10年後に「27歳のときに買ってよかった」と思えるように、仕事も資産形成も頑張っていくしかない。
